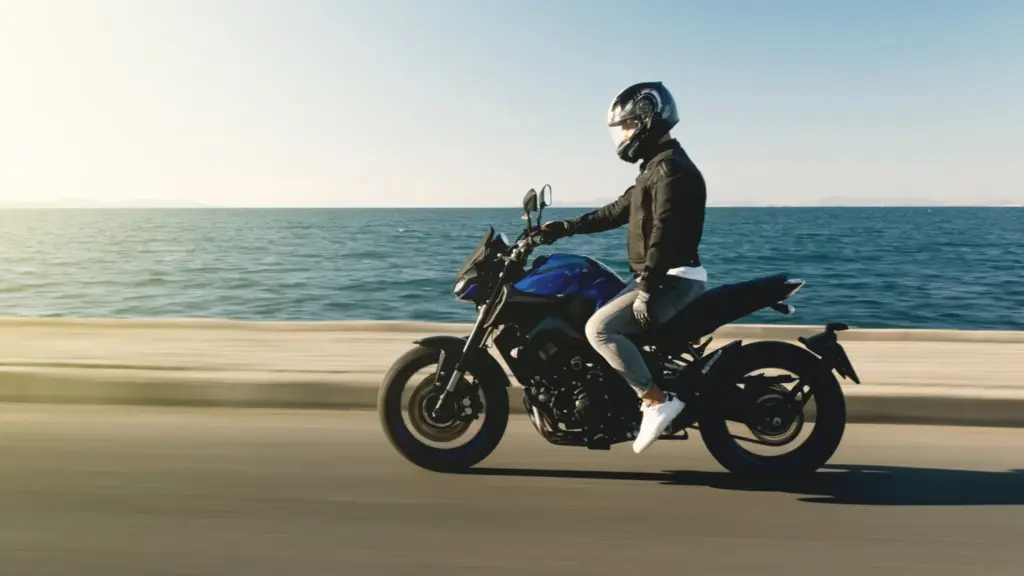
Motocykl w stanie Nowy Jork musi mieć ubezpieczenie OC zawsze, gdy porusza się po drodze publicznej, a kierowca i pasażer motocykla nie są objęci świadczeniami no-fault. Łódź z silnikiem trzeba zarejestrować w DMV, a jej operator musi mieć certyfikat bezpiecznego pływania; polisy łodzi często wymagają mariny i banki finansujące zakup.
Motocykl i łódź łączy to, że korzysta się z nich głównie od wiosny do jesieni, a przez resztę roku stoją w garażu, na przyczepie przed domem albo na stojakach w marinie. Właśnie dlatego wielu właścicieli traktuje ich ubezpieczenie jak sprawę sezonową, choć kradzież, pożar, sztorm czy roszczenie poszkodowanej osoby nie patrzą w kalendarz. Na Staten Island, otoczonej wodami Lower Bay, Raritan Bay i Kill Van Kull, sprzęt rekreacyjny ma w wielu rodzinach polskich swoje stałe miejsce.
W tym poradniku porządkujemy przepisy, które dotyczą motocykla i łodzi w stanie Nowy Jork, wyjaśniamy różnicę między OC a ochroną samego pojazdu i wskazujemy, o co zapytać przy wycenie. Nie podajemy cen ani warunków konkretnych polis — zakres i składkę ustala się zawsze indywidualnie.
Jakie ubezpieczenie musi mieć motocykl w stanie Nowy Jork?
Według nowojorskiego DMV motocykl musi być ubezpieczony za każdym razem, gdy porusza się po drodze publicznej, a stanowy urząd nie akceptuje polis wystawionych w innych stanach. Dla większości pojazdów DMV podaje minimalne limity OC: 10 000 dolarów za szkody w mieniu, 25 000 dolarów za obrażenia ciała i 50 000 dolarów za śmierć jednej osoby oraz 50 000 i 100 000 dolarów, gdy poszkodowane są dwie lub więcej osób. Jeśli ubezpieczenie nie jest utrzymane, DMV może zawiesić rejestrację pojazdu i prawo jazdy.
Motocykl ma też własny kalendarz. Jak wyjaśnia podręcznik motocyklowy DMV, rejestracja motocykla obowiązuje rok, a wszystkie rejestracje wygasają 30 kwietnia. Przegląd techniczny trzeba przechodzić co najmniej raz na 12 miesięcy w stacji z licencją DMV do kontroli motocykli.
Najważniejsza różnica w porównaniu z samochodem dotyczy no-fault. Według Department of Financial Services kierowca i pasażer motocykla biorący udział w wypadku są wyłączeni ze świadczeń no-fault. Podręcznik DMV również zaznacza, że motocykle nie są objęte przepisami no-fault, i radzi, by właściciele i kierowcy motocykli dobrze znali zakres i ograniczenia ochrony — swojej i pasażera. Przy wycenie warto zapytać, jakie opcje pokrycia kosztów leczenia kierowcy i pasażera wchodzą w grę.
Czym różni się OC od collision i comprehensive przy motocyklu?
OC (liability) chroni innych: pokrywa szkody i obrażenia, które motocyklista wyrządzi innym uczestnikom ruchu. Nie płaci za naprawę własnego motocykla. Za to odpowiadają zwykle dwie dobrowolne części polisy. Collision obejmuje zwykle szkody po zderzeniu lub przewróceniu się motocykla, także z winy kierowcy. Comprehensive obejmuje zazwyczaj zdarzenia niezwiązane z jazdą: kradzież, pożar, wandalizm, gałąź spadającą podczas burzy.
Przy obu tych częściach liczy się udział własny (deductible) i to, jak polisa wycenia sam motocykl. Właściciele często montują dodatkowe wyposażenie — kufry, wydech, siedzenie, nawigację. Czy i w jakim zakresie polisa je obejmuje, warto ustalić przy wycenie, a nie po szkodzie. Przy motocyklu kupionym na kredyt bank zwykle wymaga ochrony własnego pojazdu.
Co dzieje się z ubezpieczeniem motocykla zimą?
DMV pozwala zakończyć OC motocykla bez oddawania tablic, właśnie po to, by po zimowym przechowywaniu łatwiej było wrócić na drogę. Jednocześnie zastrzega, że motocykl w żadnym wypadku nie może jeździć po drogach publicznych bez OC. Przed rezygnacją z ochrony warto pamiętać, że w garażu nadal grozi kradzież, pożar czy zalanie — a za te ryzyka OC nigdy nie odpowiadało. Dlatego lepiej zapytać agenta, czy polisę można na zimę dostosować, zamiast ją wypowiadać.
Wycena po polsku, bez zobowiązań — prosimy zadzwonić: 718-273-2000.
Czy łódź w Nowym Jorku trzeba ubezpieczyć i jakie przepisy dotyczą właściciela?
Według DMV każdą łódź z silnikiem — elektrycznym lub spalinowym, niezależnie od wielkości łodzi i silnika — trzeba zarejestrować, a rejestracja obowiązuje trzy lata. Od 1 stycznia 2025 roku certyfikat bezpiecznego pływania musi mieć każdy operator łodzi z silnikiem, bez względu na wiek (Brianna’s Law); New York State Parks zaznacza, że podczas pływania trzeba mieć przy sobie lub na pokładzie oryginalny certyfikat. Według zasad dotyczących kamizelek ratunkowych od 1 listopada do 1 maja każdy, kto płynie łodzią krótszą niż 21 stóp, musi mieć założoną i zapiętą kamizelkę.
Samo ubezpieczenie łodzi najczęściej wynika z umów. Mariny często wymagają polisy przy wynajmie miejsca, a banki finansujące zakup nierzadko oczekują także ochrony samej łodzi. Warto przeczytać te zapisy, bo mogą określać nie tylko obowiązek, ale i minimalne limity.
Co obejmuje polisa łodzi i jak przygotować ją na zimę i sztormy?
Polisa łodzi składa się zwykle z dwóch filarów: ochrony samej łodzi, silnika i wyposażenia oraz odpowiedzialności cywilnej na wodzie. OC dotyczy szkód wyrządzonych innym — uderzenia w cudzą łódź lub pomost, obrażeń pasażera, osoby kąpiącej się czy narciarza wodnego. Przy łodzi przewożonej na przyczepie trzeba też ustalić, jak chroniona jest przyczepa w drodze i na postoju.
Zimą liczy się miejsce i sposób przechowywania: na wodzie, na stojakach w marinie czy na przyczepie przed domem. Część polis stawia wymagania dotyczące przygotowania łodzi do zimy, a szkody od mrozu w silniku bywają oceniane według zapisów polisy, dlatego warto o nie zapytać przed sezonem. Przy sztormach National Weather Service radzi nie czekać z zabezpieczeniem łodzi do ostrzeżenia huraganowego i przy ogłoszonym zagrożeniu wyciągnąć ją na ląd lub dołożyć cumy. Dobrze wiedzieć, czy marina ma plan na taki wypadek.
Motocykl i łódź zwiększają ryzyko roszczeń od innych osób, dlatego część właścicieli dokupuje polisę OC typu umbrella, która rozszerza ochronę odpowiedzialności cywilnej ponad limity polis podstawowych.
Jak przygotować się do rozmowy w agencji Tomasza (Thomasa K.) Kowalskiego
Agencja obsługuje klientów po polsku, angielsku i hiszpańsku. Przed rozmową dobrze mieć:
- Dane pojazdu — dla motocykla numer VIN, markę, model i rocznik; dla łodzi numer kadłuba (HIN), długość, rodzaj i moc silnika. Przyda się też lista dodatkowego wyposażenia i jego szacunkowa wartość.
- Uprawnienia — prawo jazdy z uprawnieniem do prowadzenia motocykla dla każdej osoby, która będzie jeździć, oraz certyfikat bezpiecznego pływania osób prowadzących łódź.
- Obecną polisę (stronę podsumowania polisy, tzw. declarations page) — z limitami, udziałem własnym i datą odnowienia, żeby porównać zakres i uniknąć przerwy w ochronie.
- Informację o przechowywaniu — garaż, wynajęty boks, marina, przyczepa przed domem; gdzie łódź stoi w sezonie, a gdzie zimą.
- Umowy z mariną i bankiem — jeśli wymagają określonej polisy lub limitów, agent musi o tym wiedzieć od początku.
Agencja działa na Staten Island i obsługuje motocyklistów i właścicieli łodzi po polsku — zapraszamy do profilu agencji z danymi kontaktowymi.
Najczęstsze błędy przy ubezpieczeniu motocykla i łodzi
Pierwszy błąd to wyjazd motocyklem po zakończeniu OC „tylko na chwilę”. Drugi — założenie, że po wypadku koszty leczenia motocyklisty pokryje no-fault, tak jak w samochodzie. Trzeci — wypowiedzenie całej polisy na zimę bez sprawdzenia, kto zapłaci za kradzież albo pożar w garażu.
Przy łodziach powtarzają się inne problemy: brak planu na sztorm, nieprzeczytana umowa z mariną i polisa, która nie odpowiada faktycznemu miejscu przechowywania. Częstym przeoczeniem jest też brak aktualizacji po zakupie nowego silnika, elektroniki czy przyczepy.
Wiele rodzin ma w garażu motocykl obok samochodu, dlatego przegląd polis dobrze robić razem — o ochronie auta piszemy w poradniku co obejmuje ubezpieczenie samochodu w Nowym Jorku. Zapraszamy do rozmowy o ubezpieczeniu motocykla lub łodzi z agencją Tomasza Kowalskiego: 718-273-2000.
Artykuł ma charakter wyłącznie informacyjny i nie stanowi porady ubezpieczeniowej ani prawnej. Zakres ochrony, wyłączenia i składki zależą od konkretnej polisy i pojazdu — każda sprawa wymaga indywidualnej oceny, w sprawie swojej sytuacji zapraszamy do kontaktu z agencją Tomasza Kowalskiego.
Allstate® jest zastrzeżonym znakiem towarowym Allstate Insurance Company. Polish Pages i Poland.us nie są powiązane z Allstate Insurance Company ani przez nią rekomendowane.